En una flota que circula todos los días, los siniestros son inevitables. Lo que no es inevitable es que cada uno se convierta en un expediente de meses con cobertura parcial y un vehículo detenido de más. La diferencia entre una flota que los gestiona bien y una que no se juega casi por completo en las primeras horas, cuando todavía se puede capturar evidencia que después es imposible reconstruir.
Esta guía explica cómo se estructura la gestión operativa de un siniestro dentro del sistema de flota, qué evidencia determina el resultado del trámite y en qué orden conviene armar el proceso antes de necesitarlo.
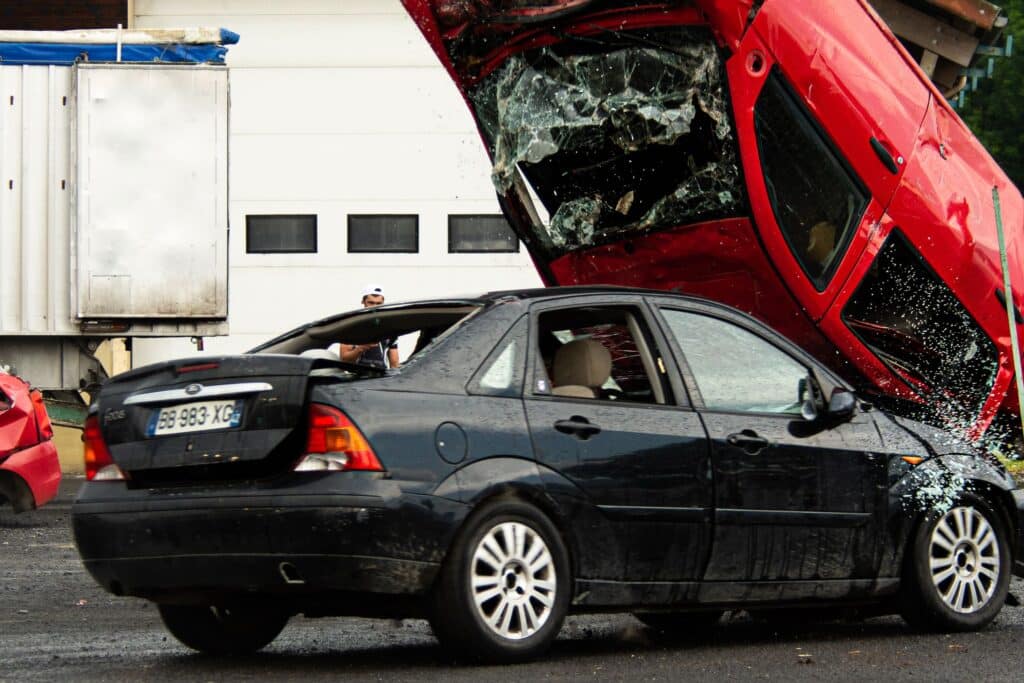
Un trámite de siniestro se resuelve sobre documentación. La aseguradora no evalúa lo que pasó: evalúa lo que se puede demostrar que pasó. Y la calidad de esa demostración cae rápido con el tiempo.
Las fotos tomadas antes de que se muevan los vehículos no tienen sustituto. Los datos de un testigo que se retira del lugar rara vez se recuperan después. La denuncia policial hecha el mismo día pesa distinto de la hecha tres días más tarde. Y la mayoría de las pólizas fija un plazo corto para comunicar el hecho, así que la demora en avisar puede complicar el trámite por sí sola.
Nada de eso depende del sistema: depende de que el conductor sepa qué hacer en los primeros quince minutos, y eso es proceso y capacitación. Lo que el sistema resuelve es lo que viene después, que esa evidencia quede asociada al vehículo, al trabajo de reparación y al costo en lugar de dispersarse entre correos y carpetas personales.
Operativamente, un siniestro genera trabajo de taller, y ese trabajo se gestiona como un correctivo. Pero no es un correctivo cualquiera, y por eso los tickets Correctivo tienen un campo Siniestro dedicado.
Esa distinción importa por tres razones. La primera es financiera: el costo de un choque no debe mezclarse con el de mantenimiento, porque distorsiona cualquier análisis de si esa unidad es cara de mantener. La segunda es de trámite: un correctivo por siniestro tiene un interlocutor externo y una condición de cierre distinta, que incluye el resultado de la cobertura. La tercera es de análisis: para saber cuánto te cuesta la siniestralidad, necesitas poder separarla.
Marcar el correctivo como siniestro desde el alta, y no al final cuando se arma el informe, es lo que hace que esa separación exista en los datos.
Una vez estabilizada la situación, el trabajo pasa a ser administrativo. El expediente es bastante estándar: fotografías detalladas de los daños de todos los vehículos involucrados, datos completos de las personas y las pólizas, denuncia policial cuando corresponde, constancias médicas si hubo lesionados y el detalle del hecho con lugar, fecha y hora.
Una parte de esa gestión no la hace el área de flota sino un tercero: el trámite con la aseguradora, la obtención de constancias, los actos que requieren escribano. En el maestro de Proveedores y Talleres un proveedor puede estar registrado como Taller, Gestor o Escribano según lo que haga, y el avance de esos trámites se lleva con tickets de Gestoría.
Esa separación entre el ticket de reparación y el de gestión es útil porque los dos avanzan a velocidades distintas. El vehículo puede estar reparado mientras el trámite sigue abierto, o al revés, y llevarlos juntos oculta cuál de los dos demora el cierre.
Hay una pieza de evidencia que existe antes del siniestro y que suele ser la más valiosa: el checklist del vehículo.
El módulo de Checklist permite definir formularios con atributos de distinto tipo —respuestas de sí o no, valores numéricos, imágenes y firma— y guarda el histórico de cada inspección. La Firma es un atributo propio del Checklist, y es lo que convierte la inspección en constancia de que alguien revisó el vehículo y se hizo responsable de esa revisión.
El valor de ese histórico en un siniestro es doble. Hacia afuera respalda que el vehículo salió a circular en condiciones, con el registro de quién lo verificó y cuándo. Hacia adentro protege a la empresa de la discusión sobre si el vehículo tenía una falla conocida, y al conductor de una acusación infundada.
Ese mismo histórico cumple otra función en el día a día: cuando una inspección detecta una falla, se puede generar un ticket correctivo desde ahí, y así lo detectado no queda solo anotado. El circuito está en tickets correctivos generados desde el checklist.
Un vehículo con la verificación técnica vencida el día del hecho, o con una habilitación caída, es el escenario donde una cobertura que parecía resuelta se complica. Y no se descubre cuando ocurre el siniestro sino cuando la aseguradora pide la documentación.
Por eso la gestión de vencimientos deja de ser una tarea administrativa y pasa a ser parte de la gestión de riesgo. Se llevan como tickets V y aparecen en el Calendario junto con los preventivos, con punto verde, amarillo o rojo según la urgencia y con la letra T cuando ya hay un ticket abierto. El Dashboard operativo muestra la documentación vencida de la flota junto con los móviles en taller.
La recomendación es simple y pocas flotas la cumplen: revisar esa vista antes de que el vehículo salga a operar. Un vehículo con documentación vencida que circula es una exposición que ya asumiste, la tengas identificada o no.
Cerrado el caso, quedan dos números que vale la pena mirar, y ninguno de los dos es el monto de la reparación.
El primero es el tiempo. El registro de tiempos parciales y del tiempo total de la gestión muestra cuánto tardó cada etapa, y en siniestros la sorpresa habitual es que la reparación es la parte corta: lo que estira el cierre suele ser la espera de la inspección, la aprobación del presupuesto o la documentación faltante. Saber cuál de esas etapas consume el tiempo permite mejorar algo concreto en el siguiente caso.
El segundo es el costo real, que no es el del daño sino lo que efectivamente pagó la empresa más el costo de tener el vehículo fuera de servicio. Con los correctivos por siniestro identificados como tales, la rueda de gastos y la imputación por base y por centro de costos muestran dónde se concentra la siniestralidad. Ese dato, mirado a lo largo de un año, suele ser el argumento más sólido para justificar capacitación de conductores.
El error de secuencia clásico es armar el proceso de siniestros después del primer siniestro grave, con la organización en modo reacción. Todo lo que se define en ese estado se define mal.
Comienza por la parte que no involucra al sistema: el protocolo del conductor. Qué hace en los primeros minutos, a quién llama, qué fotos saca, qué datos pide, cuándo hace la denuncia. Tiene que ser corto, estar en el vehículo y haberse practicado. Si tiene dos páginas, en el momento del hecho nadie lo va a leer.
Segundo, define quién es el responsable interno del caso. Un siniestro sin dueño se detiene en cada traspaso entre áreas, y es la causa más común de expedientes que se estiran sin que nadie sepa por qué.
Tercero, resuelve la relación con los terceros antes de necesitarla: qué gestor lleva el trámite, qué talleres están habilitados por la aseguradora, qué escribano interviene si hace falta. Buscar eso con el vehículo detenido cuesta días.
Cuarto, ordena la base de registro: correctivos por siniestro marcados como tales desde el alta, gestión administrativa en su propio ticket, vencimientos al día. Parece la parte administrativa y es la que determina si el año que viene vas a poder decir algo sobre tu siniestralidad o solo tener una intuición.
Y último, define el circuito de cierre, incluido el resultado de la cobertura. Un caso que se da por terminado cuando el vehículo vuelve a circular, con el trámite todavía abierto, es un caso que nadie termina de seguir.
→ Conoce el módulo de Mantenimiento
→ Solicitar demo
El trabajo de reparación se gestiona como correctivo, pero con el campo Siniestro que distingue esos tickets del resto. Conviene marcarlo al dar de alta el ticket y no al final, porque es lo que permite separar el costo de la siniestralidad del de mantener el vehículo. Sin esa separación, una unidad que tuvo dos choques aparece como cara de mantener, y la conclusión es equivocada.
La que se captura en el lugar y en el momento: fotografías de los daños antes de mover los vehículos, datos de los involucrados y de sus pólizas, testigos identificados y la denuncia policial cuando corresponde. A eso se suma el registro previo del vehículo, sobre todo el histórico de checklist con firma, que respalda en qué condiciones salió a circular.
Es uno de los motivos por los que una cobertura que parecía resuelta se complica, y suele descubrirse tarde, cuando la aseguradora pide la documentación. Por eso conviene tratar los vencimientos como parte de la gestión de riesgo: el Calendario los muestra junto a los preventivos y el Dashboard operativo lista la documentación vencida de la flota.
No. El intermediario formal con la aseguradora sigue siendo el broker o el gestor, y parte del trámite la ejecutan terceros que en el maestro de proveedores se registran según su rol, como Gestor o Escribano. Lo que el sistema de flota aporta es el lado operativo: el trabajo sobre el vehículo, la documentación asociada, los tiempos de cada etapa y el costo.
Sí, porque el costo de un siniestro mal gestionado no escala con el tamaño de la flota. Una flota de diez vehículos con un choque con lesionados enfrenta la misma complejidad documental que una de doscientos, con menos estructura para resolverla. El protocolo del conductor y el responsable interno del caso son las dos piezas que más rinden, y ninguna requiere inversión.
El trabajo de reparación se gestiona como correctivo, pero con el campo Siniestro que distingue esos tickets del resto. Conviene marcarlo al dar de alta el ticket y no al final, porque es lo que permite separar el costo de la siniestralidad del de mantener el vehículo. Sin esa separación, una unidad que tuvo dos choques aparece como cara de mantener, y la conclusión es equivocada.
La que se captura en el lugar y en el momento: fotografías de los daños antes de mover los vehículos, datos de los involucrados y de sus pólizas, testigos identificados y la denuncia policial cuando corresponde. A eso se suma el registro previo del vehículo, sobre todo el histórico de checklist con firma, que respalda en qué condiciones salió a circular.
Es uno de los motivos por los que una cobertura que parecía resuelta se complica, y suele descubrirse tarde, cuando la aseguradora pide la documentación. Por eso conviene tratar los vencimientos como parte de la gestión de riesgo: el Calendario los muestra junto a los preventivos y el Dashboard operativo lista la documentación vencida de la flota.
No. El intermediario formal con la aseguradora sigue siendo el broker o el gestor, y parte del trámite la ejecutan terceros que en el maestro de proveedores se registran según su rol, como Gestor o Escribano. Lo que el sistema de flota aporta es el lado operativo: el trabajo sobre el vehículo, la documentación asociada, los tiempos de cada etapa y el costo.
Sí, porque el costo de un siniestro mal gestionado no escala con el tamaño de la flota. Una flota de diez vehículos con un choque con lesionados enfrenta la misma complejidad documental que una de doscientos, con menos estructura para resolverla. El protocolo del conductor y el responsable interno del caso son las dos piezas que más rinden, y ninguna requiere inversión.